Penerapan Single Customer View (SCV) tidak lagi menjadi perhatian Bank Umum saja. Bank Perekonomian Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) juga masuk dalam cakupan regulasi SCV LPS.
Namun, bukan berarti ketiga jenis bank tersebut memiliki skema penerapan yang sepenuhnya sama. Perbedaan terdapat pada tahapan pemberlakuan, batas waktu penyampaian laporan, hingga pedoman teknis yang digunakan.
Bagi direksi, tim kepatuhan, audit internal, operasional, dan TI perbankan, memahami perbedaan tersebut penting agar persiapan SCV tidak berhenti pada kemampuan menghasilkan laporan, tetapi juga memastikan sistem dan kualitas datanya dapat diandalkan.
Apa Itu Single Customer View dalam Ketentuan LPS?
Berdasarkan Peraturan Lembaga Penjamin Simpanan (PLPS) Nomor 4 Tahun 2024, SCV merupakan informasi menyeluruh mengenai nasabah yang berkaitan dengan simpanan dan pinjaman setiap nasabah pada bank, serta nilai simpanan yang dapat dijamin sesuai ketentuan program penjaminan LPS.
Data SCV terdiri atas data detail SCV per nasabah, data SCV per nasabah, dan data ringkas SCV per bank.
Data tersebut digunakan LPS antara lain untuk mengetahui jumlah nasabah yang dijamin, mendukung pembayaran klaim penjaminan, verifikasi perhitungan premi, serta pelaksanaan fungsi resolusi bank.
Karena itu, SCV bukan sekadar file pelaporan. Data yang dihasilkan harus merepresentasikan kondisi nasabah dan rekening secara benar serta dapat ditelusuri kembali ke sumber datanya.
Apa Perbedaan Regulasi SCV Bank Umum, BPR, dan BPRS?
Perbedaan paling jelas sebenarnya berada antara Bank Umum dan kelompok BPR/BPRS. Dalam sejumlah ketentuan SCV, BPR dan BPRS ditempatkan dalam skema yang sama.
Penerapan SCV BPR dan BPRS dilakukan secara bertahap
PLPS Nomor 4 Tahun 2024 mengatur bahwa kewajiban penyampaian laporan SCV bagi BPR dan BPRS ditetapkan LPS secara bertahap dengan mempertimbangkan total aset.
Kelompok tahap pertama adalah BPR dan BPRS dengan total aset lebih dari Rp500 miliar, yang penentuannya pada tahap awal menggunakan laporan keuangan posisi Desember 2023. Regulasi juga mengatur kelompok BPR/BPRS tahap selanjutnya sehingga ambang Rp500 miliar tidak berarti BPR/BPRS di bawah nilai tersebut selamanya berada di luar kewajiban SCV.
Untuk pembahasan lebih spesifik mengenai kesiapan SCV BPR BPRS, Anda dapat membaca artikel Integra tentang implementasi SCV pada BPR dan BPRS.
Batas waktu pelaporannya berbeda
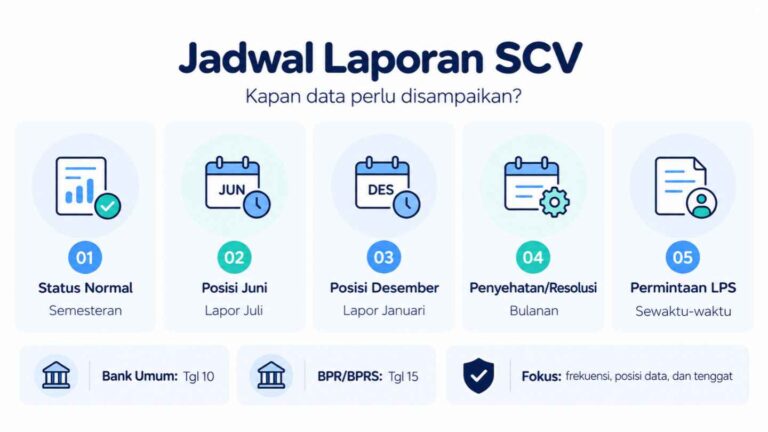
Untuk bank dalam status pengawasan normal, laporan data SCV per nasabah disampaikan setiap semester.
Bank Umum wajib menyampaikan laporan paling lambat 10 Juli untuk posisi akhir Juni dan 10 Januari untuk posisi akhir Desember. Sementara itu, BPR dan BPRS memiliki batas waktu 15 Juli dan 15 Januari.
Untuk laporan bulanan yang diwajibkan, termasuk data ringkas SCV per bank, batas waktunya adalah tanggal 10 bulan berikutnya bagi Bank Umum dan tanggal 15 bagi BPR/BPRS. LPS juga dapat meminta laporan Data SCV sewaktu-waktu.
Pedoman teknisnya juga dipisahkan melalui SE LPS Nomor SE-1/ADK1/2025 untuk Bank Umum dan SE-2/ADK1/2025 untuk BPR dan BPRS.
Kepatuhan SCV Bukan Hanya Soal Mengirim Laporan
Bank dapat berhasil menghasilkan dan mengirim laporan SCV tepat waktu, tetapi kondisi tersebut belum otomatis menunjukkan bahwa proses pembentukan datanya sudah andal.
PLPS Nomor 3 Tahun 2024 menegaskan bahwa laporan bank harus disampaikan secara lengkap, akurat, terkini, utuh, dan tepat waktu, dan bank bertanggung jawab atas kualitas tersebut.
Dalam praktiknya, risiko dapat muncul dari berbagai titik, misalnya:
satu nasabah memiliki lebih dari satu CIF yang seharusnya dapat dikonsolidasikan;
nomor identitas atau atribut nasabah tidak valid;
rekening tidak terhubung dengan CIF yang tepat;
saldo hasil SCV berbeda dengan data sumber;
mapping produk tidak sesuai;
proses ekstraksi atau transformasi masih bergantung pada query dan pekerjaan manual;
perubahan aplikasi tidak memiliki kontrol dan audit trail yang memadai.
Permasalahan tersebut dapat memengaruhi kualitas laporan sekaligus meningkatkan pekerjaan rekonsiliasi dan risiko temuan ketika dilakukan pemeriksaan.
Mengapa Core Banking System Penting dalam SCV?
Pembentukan SCV umumnya melibatkan beberapa lapisan proses:
Core Banking System → Ekstraksi Data → Pengolahan SCV → Validasi dan Rekonsiliasi → Pelaporan SCV
Artinya, evaluasi tidak cukup hanya dilakukan terhadap file terakhir.
Bank perlu mengetahui apakah data dari core banking dan sistem sumber telah diambil secara lengkap, ditransformasikan menggunakan business rule yang benar, direkonsiliasi, serta memiliki jejak proses yang dapat dibuktikan.
Pertanyaan penting bagi manajemen bukan hanya, “Apakah laporan sudah terkirim?”, tetapi juga, “Apakah angka dan informasi yang dikirim dapat dipercaya dan ditelusuri kembali ke sumbernya?”
Apa yang Perlu Dievaluasi Bank?
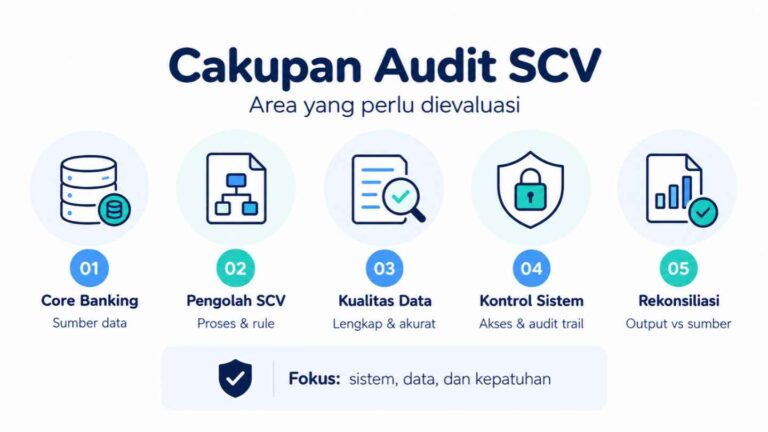
Kesiapan SCV sebaiknya dilihat dari empat area utama.
1. Keandalan sistem
Evaluasi mencakup aplikasi core banking, aplikasi pengolah SCV, interface, database, hak akses, change management, audit trail, hingga mekanisme backup.
2. Kualitas data
Data perlu diuji dari aspek kelengkapan, akurasi, validitas, konsistensi, keunikan, dan ketepatan waktu.
3. Rekonsiliasi
Output SCV perlu dibandingkan dengan data sumber untuk memastikan tidak ada rekening, saldo, nasabah, atau atribut penting yang hilang maupun berubah secara tidak semestinya.
4. Evidence dan kontrol
Bank harus memiliki dokumentasi business rule, mekanisme maker-checker, pencatatan exception, approval, serta bukti tindak lanjut apabila ditemukan ketidaksesuaian.
Audit SCV untuk Mengevaluasi Sistem dan Kualitas Data
PLPS Nomor 4 Tahun 2024 mewajibkan bank melakukan pemeriksaan atas kualitas data dan keandalan sistem yang digunakan dalam pengolahan dan penyimpanan Data SCV sedikitnya sekali dalam satu tahun oleh audit internal atau pihak eksternal independen. Pemeriksaan keandalan sistem oleh pihak eksternal independen wajib dilakukan sedikitnya sekali dalam tiga tahun.
Karena itu, Audit SCV idealnya dilakukan secara end-to-end, mulai dari sumber data, core banking, proses ekstraksi dan pengolahan, business rule, rekonsiliasi, hingga output pelaporan.
Integra menyediakan layanan Audit Keandalan Sistem Bank dan Kualitas Data SCV untuk membantu bank mengidentifikasi gap pada sistem, proses, kontrol, dan kualitas data berdasarkan ruang lingkup serta ketentuan yang berlaku.
Persiapkan Kepatuhan SCV Sebelum Menjadi Temuan
Meskipun Bank Umum, BPR, dan BPRS memiliki perbedaan dalam tahap penerapan dan tenggat pelaporan, kebutuhan akhirnya sama: menghasilkan Data SCV yang dapat dipercaya, lengkap, akurat, serta didukung oleh sistem yang andal.
Jangan menunggu permasalahan baru diketahui saat pemeriksaan dilakukan. Konsultasikan kebutuhan Audit SCV bank Anda bersama Integra untuk mengevaluasi keandalan core banking dan sistem pengolah SCV, kualitas data nasabah, kontrol, serta kesiapan tindak lanjut atas gap yang ditemukan.