
Pelaporan Single Customer View (SCV) bukan sekadar proses menghasilkan file lalu mengirimkannya kepada Lembaga Penjamin Simpanan (LPS). Bank juga perlu memastikan bahwa data nasabah yang menjadi sumber laporan akurat, proses pengolahannya terkendali, serta sistem yang menghasilkan SCV dapat diandalkan.
Hal ini penting karena kesalahan CIF, duplikasi nasabah, ketidaksesuaian saldo, kesalahan pemetaan rekening, atau proses pengolahan data yang tidak terdokumentasi dapat memengaruhi kualitas hasil SCV.
Karena itu, memahami regulasi SCV LPS perlu mencakup dua aspek sekaligus: kewajiban pelaporan dan kewajiban pemeriksaan terhadap kualitas/keaslian data serta keandalan sistem.
Apa Itu Single Customer View dalam Ketentuan LPS?
Single Customer View atau SCV merupakan informasi menyeluruh mengenai nasabah yang berkaitan dengan simpanan dan pinjaman pada bank serta nilai simpanan yang dapat dijamin sesuai ketentuan program penjaminan simpanan.
Data SCV digunakan LPS antara lain untuk mengetahui jumlah nasabah yang dijamin, pembayaran klaim penjaminan, verifikasi penghitungan premi, serta pelaksanaan fungsi resolusi bank.
Dengan demikian, kualitas SCV sangat bergantung pada kemampuan bank dalam menyatukan informasi nasabah dari berbagai sumber menjadi data yang konsisten dan dapat dipertanggungjawabkan.
Apa Saja Kewajiban SCV Bank?
Salah satu landasan utama kewajiban SCV bank saat ini adalah Peraturan LPS Nomor 4 Tahun 2024 tentang Pelaporan Data Penjaminan Simpanan Berbasis Nasabah Bank.
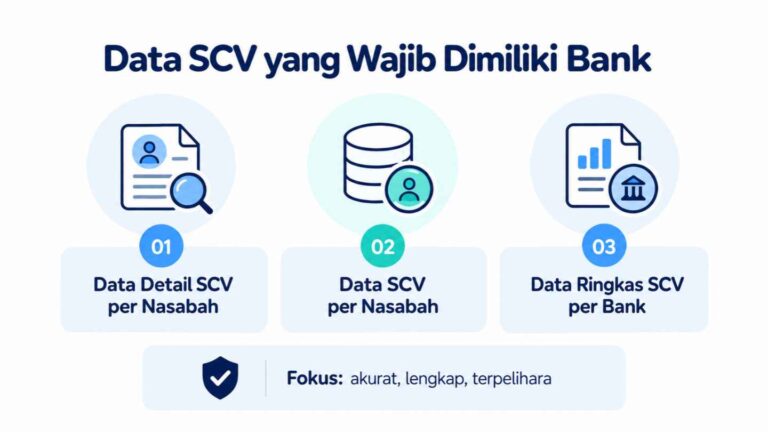
Berdasarkan ketentuan tersebut, bank wajib memiliki dan memelihara tiga kelompok data, yaitu:
data detail SCV per nasabah;
data SCV per nasabah; dan
data ringkas SCV per bank.
Bank bertanggung jawab atas kebenaran data tersebut dan wajib memeliharanya selama lima tahun. Bank juga diwajibkan membuat surat pernyataan mengenai kepemilikan, pemeliharaan, dan kebenaran data.
Artinya, kepatuhan SCV tidak berhenti pada keberhasilan pengiriman laporan. Bank harus mampu memastikan bahwa data yang dilaporkan memang berasal dari sumber dan proses yang dapat ditelusuri.
Bagaimana Aturan Pelaporan SCV kepada LPS?
Untuk bank dengan status pengawasan normal, laporan data SCV per nasabah disampaikan setiap semester untuk posisi akhir Juni dan Desember. Sementara itu, data ringkas SCV per bank disampaikan setiap bulan.
Untuk Bank Umum, laporan semesteran tersebut disampaikan paling lambat tanggal 10 Juli dan 10 Januari tahun berikutnya. Laporan bulanan disampaikan paling lambat tanggal 10 bulan berikutnya.
Untuk BPR dan BPRS, batas waktu yang ditetapkan adalah tanggal 15 pada periode pelaporan terkait. Kewajiban BPR dan BPRS juga diberlakukan secara bertahap sesuai ketentuan LPS.
Pedoman format dan tata cara pelaporan Bank Umum selanjutnya diatur melalui SE LPS No. SE-1/ADK1/2025, sedangkan BPR dan BPRS memiliki pedoman melalui SE-2/ADK1/2025.
Mengapa Mengirim Laporan SCV Saja Belum Cukup?
Laporan yang berhasil dihasilkan belum otomatis menunjukkan bahwa seluruh proses SCV telah berjalan dengan benar.
Masalah dapat muncul jauh sebelum data menjadi laporan akhir. Misalnya, satu nasabah memiliki beberapa CIF, nomor identitas tidak valid, rekening beneficiary tidak teridentifikasi dengan benar, saldo atau bunga tidak konsisten, hingga adanya query dan spreadsheet manual tanpa kontrol perubahan.
Risiko lainnya muncul apabila bank tidak memiliki audit trail yang memadai. Ketika terjadi selisih, tim akan kesulitan menelusuri siapa yang melakukan perubahan, kapan perubahan terjadi, dan bagaimana data akhir terbentuk.
Karena itu, bank membutuhkan pengujian yang tidak hanya melihat output, tetapi juga data, proses, aplikasi, infrastruktur, dan kontrol yang menghasilkan SCV.
Pemeriksaan Kualitas Data dan Keandalan Sistem SCV
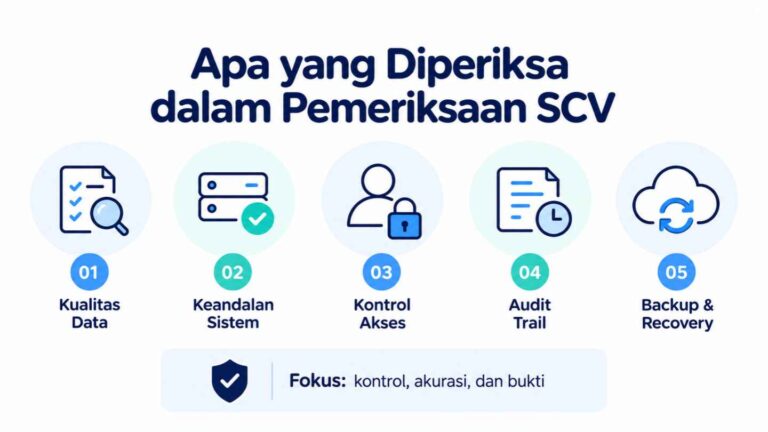
Peraturan LPS Nomor 4 Tahun 2024 mewajibkan bank melakukan pemeriksaan atas kualitas data dan keandalan sistem yang digunakan dalam pengolahan dan penyimpanan Data SCV.
Pemeriksaan tersebut dilakukan paling sedikit satu kali dalam satu tahun oleh audit internal bank atau pihak eksternal independen.
Khusus pemeriksaan atas keandalan sistem, pemeriksaan oleh pihak eksternal independen wajib dilakukan paling sedikit satu kali dalam tiga tahun. Hasil pemeriksaan juga harus disampaikan kepada LPS paling lambat pada bulan berikutnya setelah bulan penyelesaian laporan hasil pemeriksaan.
LPS sendiri dapat melakukan pemeriksaan Data SCV secara langsung maupun tidak langsung.
Apa yang Perlu Dievaluasi dalam Audit SCV?
Audit SCV perlu melihat hubungan menyeluruh dari sumber data hingga laporan akhir.
Evaluasi Kualitas Data
Pengujian dapat mencakup:
kelengkapan dan validitas data nasabah;
duplikasi CIF;
konsistensi identitas nasabah;
hubungan CIF dengan rekening;
ketepatan klasifikasi produk dan simpanan;
saldo dan bunga;
beneficiary atau rekening untuk kepentingan pihak lain;
rekonsiliasi dengan data sumber; serta
kemampuan menelusuri output SCV kembali ke core banking system.
Sebagai contoh, keberadaan CIF ganda dapat menyebabkan satu orang terbaca sebagai beberapa nasabah sehingga agregasi simpanan perlu dievaluasi lebih lanjut.
Evaluasi Keandalan Sistem
Pemeriksaan juga perlu melihat sistem yang mendukung proses SCV, seperti:
core banking system;
aplikasi pengolah SCV;
proses ETL, query, converter, atau EUC;
pengelolaan hak akses;
audit log;
change management;
backup dan recovery;
keamanan informasi; serta
proses manual di antara source system dan laporan SCV.
Tujuannya adalah memastikan hasil SCV dapat direproduksi, ditelusuri, dan didukung oleh kontrol yang memadai.
Bagaimana Bank Mempersiapkan Pemeriksaan SCV?
Persiapan sebaiknya tidak dilakukan ketika jadwal pemeriksaan sudah dekat. Bank dapat memulainya dengan memetakan regulasi dan ruang lingkup, mengidentifikasi sumber data, memahami alur data dari CBS ke SCV, melakukan rekonsiliasi, menguji kualitas/keaslian data, mengevaluasi kontrol sistem, serta menyiapkan evidence.
Setiap gap kemudian dicatat dalam issue register, diberikan PIC dan target penyelesaian, lalu dilakukan pengujian ulang setelah perbaikan.
Pendekatan tersebut membantu fungsi TI, audit internal, risk, compliance, dan operasional melihat masalah SCV secara lebih terstruktur.
Audit SCV untuk Mengevaluasi Kesiapan Sistem dan Data Bank
Audit independen dapat membantu bank memperoleh pandangan objektif mengenai kualitas data serta keandalan sistem SCV sebelum gap berkembang menjadi temuan yang lebih besar.
PT Integra Teknologi Solusi menyediakan layanan Audit Keandalan Sistem dan Kualitas Data Single Customer View untuk membantu bank mengevaluasi core banking system, aplikasi pengolah SCV, infrastruktur TI, kontrol sistem, proses pengolahan, serta kualitas dan akurasi data yang dihasilkan.
Hasil audit dapat digunakan sebagai dasar untuk mengidentifikasi gap, menentukan prioritas perbaikan, memantau tindak lanjut, dan meningkatkan kesiapan bank terhadap kewajiban pemeriksaan SCV.
Jika bank Anda sedang mempersiapkan pemeriksaan tahunan, audit eksternal keandalan sistem, atau ingin mengevaluasi kualitas data SCV secara lebih menyeluruh, konsultasikan kebutuhan tersebut bersama tim Integra Teknologi Solusi.
Pelajari lebih lanjut mengenai layanan Audit SCV Integra Teknologi Solusi dan diskusikan ruang lingkup audit yang sesuai dengan kondisi sistem dan proses SCV bank Anda.


